

DETEKSI.co-Manado, UMKM Sulawesi Utara (Sulut) masih membutuhkan penguatan meskipun pertumbuhan ekonomi daerah dinilai relatif sejalan dengan pertumbuhan ekonomi nasional.
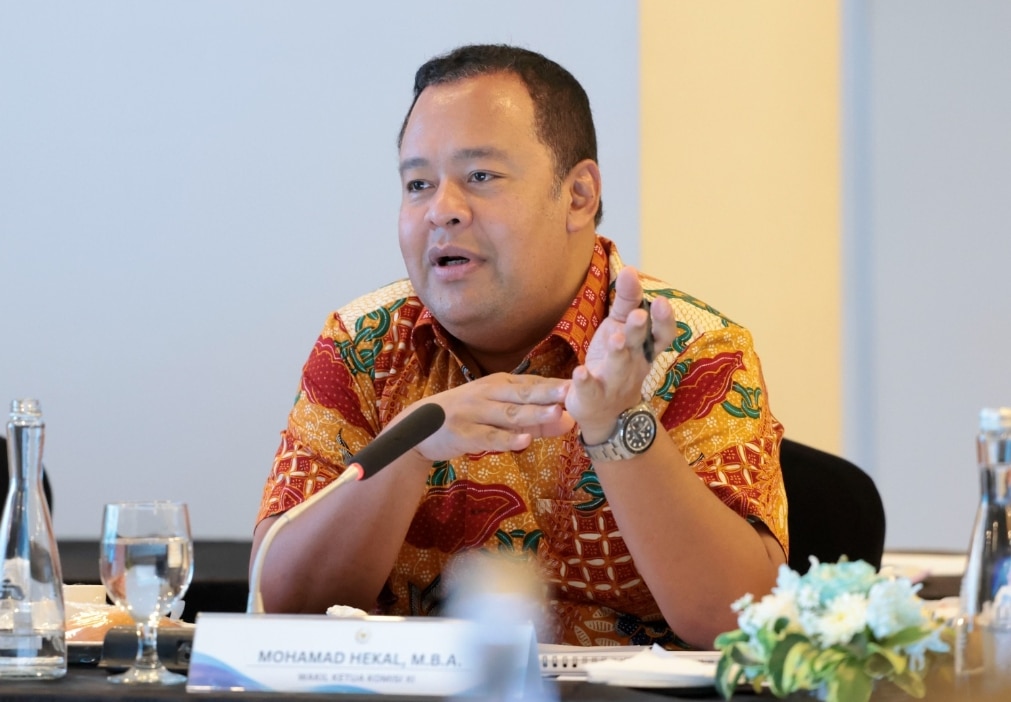
Wakil Ketua Komisi XI DPR RI Mohamad Hekal meminta Otoritas Jasa Keuangan (OJK) dan lembaga keuangan memperluas akses pembiayaan UMKM yang diarahkan untuk kegiatan produktif.
Menurut Hekal, pembiayaan tidak cukup hanya digunakan untuk kebutuhan konsumsi. Kredit perlu diarahkan untuk meningkatkan kapasitas usaha, investasi, modal kerja, dan pendapatan pelaku UMKM.
Hal tersebut disampaikan Hekal saat memimpin agenda Kunjungan Kerja Komisi XI DPR RI di Manado, Sulawesi Utara, Jumat (18/9/2026).
“Kita melihat di Sulut ini perkembangan pertumbuhan ekonomi sebetulnya cukup mirip atau setara dengan nasional. Hanya saja, dari sisi UMKM agak tertinggal. Bahkan dari UMKM yang mendapatkan kredit pun agak lebih besar di konsumsinya ketimbang investasi ataupun kredit modal kerja,” kata Hekal.
Kredit UMKM Perlu Lebih Produktif
Hekal menilai kondisi tersebut perlu dibenahi agar pertumbuhan ekonomi tidak hanya terlihat dari indikator makro.
Menurutnya, UMKM yang berkembang secara sehat dapat meningkatkan kapasitas produksi dan memperkuat kemandirian masyarakat.
UMKM yang produktif juga dinilai memiliki potensi memberikan kontribusi terhadap penerimaan negara sekaligus mengurangi beban APBN untuk bantuan sosial.
“Kalau kita bisa menumbuhkan UMKM yang sehat, mereka bisa berkontribusi kepada penerimaan negara. Tentunya ini menjadi tambahan booster untuk peningkatan rasio penerimaan negara dan juga mengurangi beban APBN untuk bantuan-bantuan sosial karena masyarakatnya lebih mandiri,” ujarnya.
Karena itu, Hekal menekankan pentingnya memastikan masyarakat memperoleh pembiayaan yang dapat digunakan untuk mengembangkan usaha dan meningkatkan penghasilan.
Akses pembiayaan tersebut, menurutnya, perlu diikuti dengan penguatan literasi keuangan.
Literasi Keuangan Dinilai Masih Penting
Hekal mengatakan masyarakat perlu mengetahui berbagai program pembiayaan dan pemberdayaan UMKM yang telah tersedia.
Ia menilai masih terdapat keterbatasan dalam proses peningkatan usaha mikro menjadi usaha kecil dan kemudian berkembang menjadi usaha menengah.
“Literasi ini harus ditambahkan dan harus digalakkan lagi. Banyak program yang sebenarnya sudah diadakan, tetapi peningkatan dari usaha mikro ke kecil kemudian menengah masih sangat terbatas,” katanya.
Menurut Hekal, penguatan literasi diperlukan agar pelaku UMKM dapat memahami pilihan pembiayaan dan menggunakan kredit sesuai kebutuhan pengembangan usaha.
PNM hingga Perbankan Perlu Terhubung
Hekal juga mendorong terbentuknya ekosistem pembiayaan UMKM yang berkelanjutan.
Ia mencontohkan pola pendampingan yang menghubungkan pelaku usaha dengan PNM, Pegadaian, hingga perbankan seperti BRI.
Menurutnya, pelaku usaha yang belum memenuhi persyaratan untuk masuk ke perbankan dapat memperoleh pendampingan terlebih dahulu. Ketika kapasitas usahanya meningkat, akses pembiayaan dapat dilanjutkan ke lembaga keuangan dengan skala yang sesuai.
“Dari sebelum mereka layak masuk ke perbankan, mereka bisa difasilitasi, misalnya oleh PNM, kemudian meningkat ke Pegadaian ataupun ke BRI. Itu harus sampai kepada mereka dan memang harus digalakkan,” tegas Hekal.
Bank Swasta dan Nonbank Diminta Ikut Bergerak
Hekal menilai perluasan pembiayaan UMKM tidak seharusnya hanya mengandalkan bank-bank yang tergabung dalam Himpunan Bank Milik Negara (Himbara).
Bank swasta dan lembaga pembiayaan nonbank juga dinilai perlu memperkuat fungsi intermediasi dan memperluas sumber likuiditas bagi masyarakat.
“Kita juga sedang memikirkan bagaimana caranya menggalakkan effort ini dari bank-bank swasta, supaya nanti semua bisa ikut berkontribusi menjadi intermediasi. Kita mau lihat ada juga pertumbuhan dari yang nonperbankan untuk berpartisipasi dalam penyediaan likuiditas buat masyarakat,” jelas Hekal.
Dengan keterlibatan lebih banyak lembaga keuangan, akses pembiayaan UMKM diharapkan tidak hanya terkonsentrasi pada kelompok atau sumber pembiayaan tertentu.
UMKM Korban Bencana Bisa Ajukan Restrukturisasi
Selain pembiayaan produktif, Hekal menyoroti pelaku UMKM yang terdampak bencana alam hingga mengalami kesulitan memenuhi kewajiban kredit.
Menurutnya, relaksasi dan restrukturisasi kredit dapat menjadi langkah awal yang ditempuh berdasarkan kondisi masing-masing debitur.
Hekal menegaskan penghapusan utang bukan merupakan langkah pertama. Jika bencana menyebabkan usaha masyarakat benar-benar lumpuh, opsi kebijakan lebih lanjut dapat dipertimbangkan dengan dasar hukum dan mekanisme yang jelas.
“Kalau relaksasi dengan dasar yang jelas, itu bahkan kemarin di Undang-Undang P2SK kita memasukkan untuk menghapus utang-utang UMKM. Tentu itu harus ada sebab,” ujarnya.
Ia menambahkan, dampak bencana perlu dilihat berdasarkan kondisi masing-masing pelaku usaha.
“Kalau memang dampak bencana alamnya begitu sehingga mereka lumpuh, ini harus kita pikirkan. Tetapi sebelum menghapuskan, tentunya ada tahapan relaksasi, restrukturisasi. Itu juga bisa diajukan case by case kepada perbankannya,” katanya.
OJK Diminta Fasilitasi Debitur Terdampak
Hekal meminta masyarakat terdampak bencana yang mengalami kesulitan membayar kewajiban kredit untuk berkoordinasi dengan OJK.
Menurutnya, Komisi XI DPR RI akan terus mendorong OJK memfasilitasi komunikasi antara masyarakat dan lembaga keuangan.
Langkah tersebut diharapkan dapat membantu mencari penyelesaian yang disesuaikan dengan kondisi masing-masing debitur.
“Kalau mereka perlu bantuan, mereka bisa datang kepada OJK. Nanti kita bisa dorong OJK untuk bicara langsung kepada lembaga keuangan yang bersangkutan,” pungkas Hekal.(Ril)

